KI-Blase: Was EZB und IWF warnen, woher das geliehene Geld kommt und was ein Platzen für Sparer in Europa bedeutet. Die Zahlen im Überblick.
Nvidia baut die Chips. OpenAI kauft sie. Und damit OpenAI weiter kaufen kann, bürgt Nvidia für die Miete des Rechenzentrums, in dem die Chips dann stehen. Wenn du das zweimal lesen musstest, liegt das nicht an dir. Hier läuft Geld im Kreis.
Am 17. August 2026 hat Nvidia genau das per Börsenmitteilung bekannt gegeben: Bürgschaft über bis zu 105 Milliarden Dollar für ein OpenAI-Rechenzentrum in Ohio, zwanzig Jahre Miete, und falls OpenAI nicht zahlt, springt Nvidia ein (Nvidia Newsroom, 17.08.2026). Nvidia-Chef Jensen Huang wurde gefragt, ob das nicht Kreisfinanzierung sei, also Geld, das man sich selbst leiht. Seine Antwort war knapp: Nein, OpenAI zahle ja die Miete. Das stimmt. Solange OpenAI zahlen kann.
Die entscheidende Frage ist nicht, ob KI bleibt. Es geht darum, ob der Preis stimmt, den die Branche dafür aufruft. Meine kurze Antwort vorweg: Die Blase steckt im Preis, nicht im Produkt. Und das ist keine YouTube-These. Sie steht so ähnlich in einer Analyse der Europäischen Zentralbank und im Finanzstabilitätsbericht des Internationalen Währungsfonds. Der Reihe nach.
Das Wichtigste in Kürze
- Ist KI eine Blase? Die Blase steckt im Preis, nicht im Produkt. EZB, BaFin und der internationale Finanzstabilitätsrat sehen die Kurse mit Sorge.
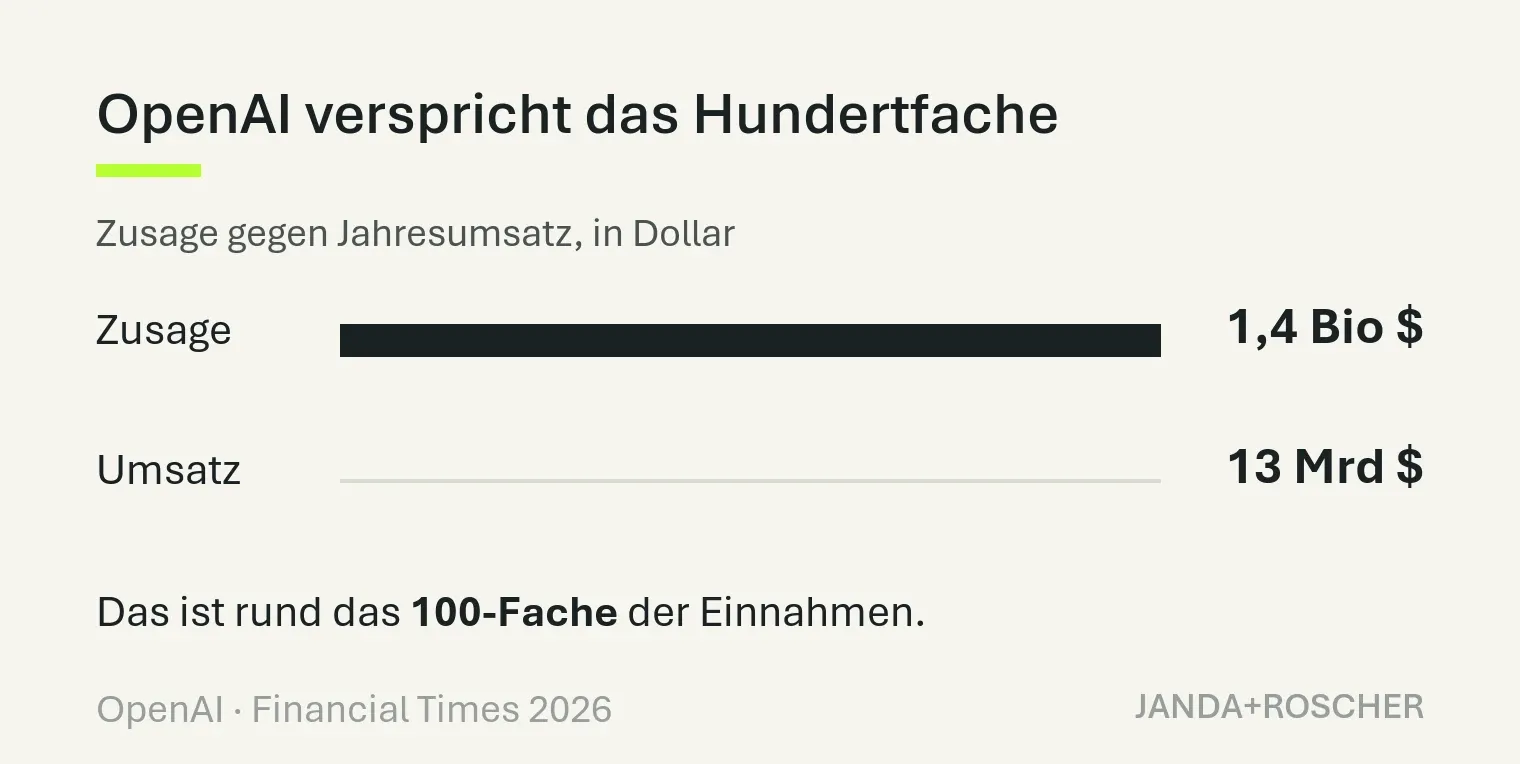
- Wie groß ist das Missverhältnis? OpenAI hat rund 1,4 Billionen Dollar zugesagt, bei rund 13 Milliarden Dollar Jahresumsatz. Das ist rund das Hundertfache.
- Woher kommt das Geld? Microsoft, Amazon, Google, Meta und Oracle leihen sich inzwischen jeden dritten Dollar für den Ausbau.
- Wer zahlt, wenn sie platzt? Auch Sparer in Europa. Haushalte im Euroraum halten rund 440 Milliarden Euro an US-Techaktien, meist über Fonds und Sparpläne.
- Was kannst du tun? Nicht an einen Anbieter binden, kurze Verträge schließen, KI sauber in die Abläufe einführen.
Wie groß ist die KI-Blase?
OpenAI, die Firma hinter ChatGPT, hat Rechenleistung, Rechenzentren und Chips für rund 1,4 Billionen Dollar zugesagt, verteilt über acht Jahre. Firmenchef Sam Altman hat die Zahl selbst genannt. Dem stehen rund 13 Milliarden Dollar Umsatz im Jahr gegenüber, dazu über 20 Milliarden Dollar operativer Verlust, bestätigt von der Financial Times. Das Versprechen ist also nicht das Dreißigfache der Einnahmen, wie oft zu hören ist. Es ist rund das Hundertfache. Ich habe die Zahl dreimal nachgerechnet, sie stimmt.
Das ist kein Einzelfall. Das ist das Muster. Microsoft, Amazon, Google, Meta und Oracle geben allein 2026 zusammen rund 700 Milliarden Dollar für KI-Rechenzentren aus. Das ist mehr als die gesamte Wirtschaftsleistung Österreichs, ausgegeben von fünf Firmen in einem Jahr. Neu ist, woher das Geld kommt. Bis vor Kurzem zahlten diese Konzerne den Ausbau aus dem eigenen Gewinn. Inzwischen ist jeder dritte Dollar geliehen. Vor zwei Jahren war es noch nicht mal jeder zehnte. In den ersten fünf Monaten 2026 haben sich die fünf Firmen 159 Milliarden Dollar geliehen, mehr als in den fünf Jahren davor zusammen (Zahlen: FactSet, Dealogic).
Der Internationale Währungsfonds warnt inzwischen selbst. Und zwar vor einem einfachen Missverhältnis. Die Anleihen, mit denen der Ausbau finanziert wird, laufen länger als die Chips halten, die davon gekauft werden. Man verschuldet sich auf zehn Jahre für Hardware, die nach fünf veraltet ist (IWF, Global Financial Stability Report, April 2026). Das muss man sich auf der Zunge zergehen lassen.
Amerika hängt am eigenen Boom
Warum machen dann alle mit? Weil die Nachfrage genauso extrem aussieht wie die Schulden. Und weil ein ganzes Land daran hängt.
Im ersten Quartal 2026 gingen je nach Rechnung 50 bis über 70 Prozent des gesamten US-Wirtschaftswachstums auf KI-Investitionen zurück. Der IWF bezifferte den Beitrag der Rechenzentrums-Ausrüstung zum US-Wachstum seit Ende 2024 auf rund 57 Prozent (IWF, Global Financial Stability Report, Oktober 2025). Ohne den KI-Ausbau wäre die größte Volkswirtschaft der Welt also nur halb so schnell gewachsen. Kein Wunder, dass Washington nicht neutral zuschaut. OpenAI hat der US-Regierung im Juli 2026 angeboten, ihr fünf Prozent der Firma zu überschreiben (Financial Times). Wer den Staat als Miteigentümer hat, wird im Ernstfall eher gerettet.
An der Wall Street sind die Lager gespalten. Goldman Sachs sagt: keine Blase. Der Ausbau werde aus echten Cashflows bezahlt, aus Suche, Cloud und Werbung, ganz anders als bei den Pleitefirmen des Jahres 2000. Morgan Stanley rechnet dagegen vor, dass bis 2028 eine Finanzierungslücke von rund 1,5 Billionen Dollar klafft. Und ein interner Entwurf des US-Finanzministeriums, im Juli durchgesickert, warnt, KI-Firmen steckten heute tiefer in der Realwirtschaft als die Dotcom-Firmen damals. Das Ministerium nannte das Papier „nicht abgestimmt“ und distanzierte sich. Dass es überhaupt existiert, sagt genug.
China drückt den Preis
Während Amerika mit Milliarden baut, greift China an einer anderen Stelle an: beim Preis. Chinesische Labore wie DeepSeek, Alibaba (Qwen), Moonshot (Kimi) und Zhipu veröffentlichen im Wochentakt offene Modelle. „Offen“ heißt hier: Man kann sie herunterladen und auf dem eigenen Server betreiben, statt sie bei einem US-Konzern zu mieten.
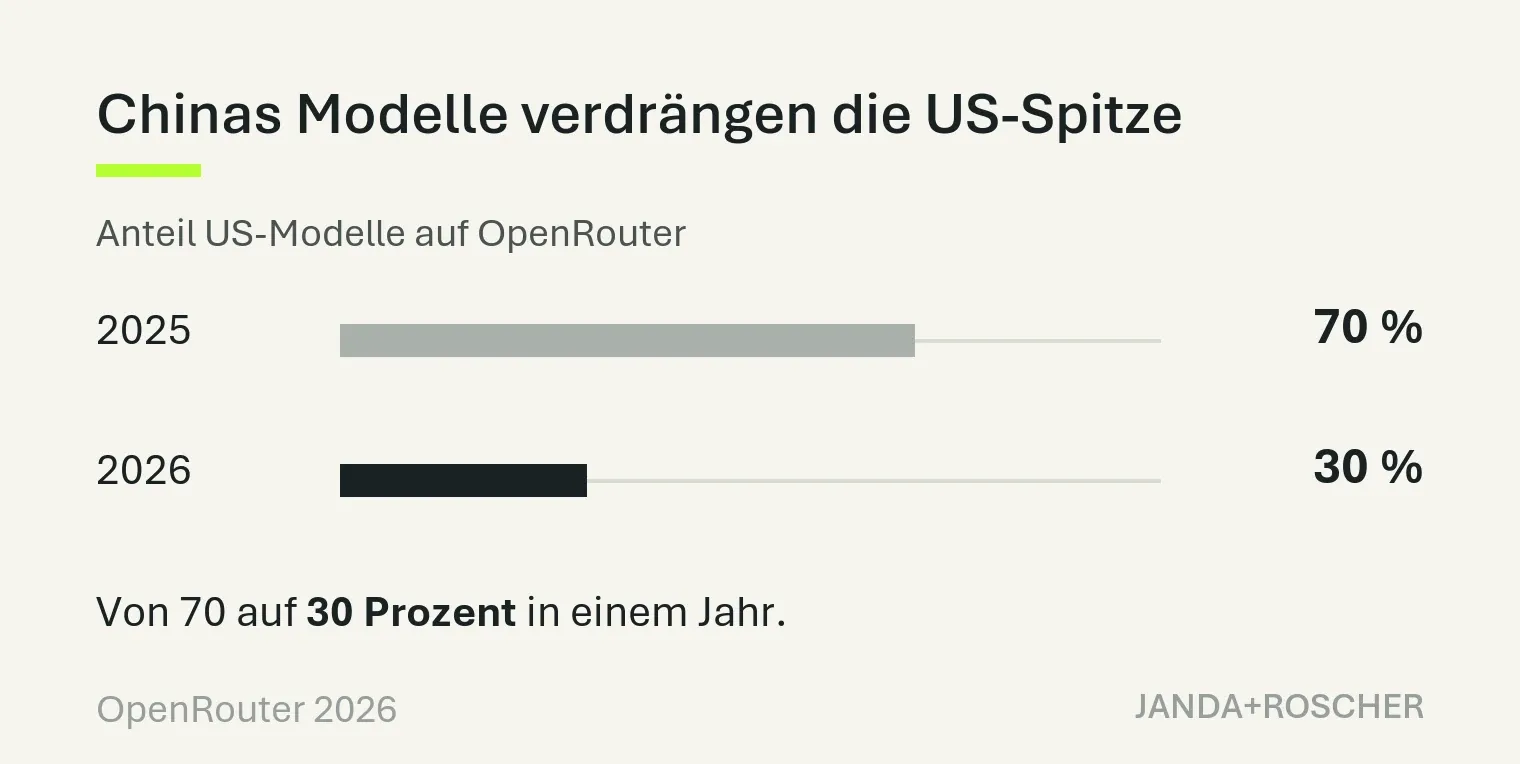
Die US-Regierung hat DeepSeeks aktuelles Modell im Mai 2026 selbst getestet. Das Ergebnis lag rund acht Monate hinter der US-Spitze (CAISI/NIST, 01.05.2026). Nur acht Monate, bei einem Bruchteil der Kosten. Für die meisten Alltagsaufgaben reicht uns das locker. Firmen merken das längst. Die Kryptobörse Coinbase stellte ihre Entwickler auf chinesische Modelle um und halbierte die KI-Kosten. Airbnb betreibt Teile des Kundendienstes mit Alibabas Qwen. Auf OpenRouter, einer Plattform, über die man Modelle aller Anbieter nutzt, fiel der Anteil amerikanischer Modelle binnen eines Jahres von 70 auf 30 Prozent.
Das zerstört den alten Plan, erst den Markt zu erobern und dann die Preise anzuziehen. Genau umgekehrt läuft es. OpenAI senkte Ende Juli die Preise um bis zu 80 Prozent. Anthropic sagte eine geplante Preiserhöhung wieder ab. Für dich als Nutzer ist das gut. Für eine Firma, die 1,4 Billionen zurückverdienen muss, ist es das Gegenteil. Ein Nebeneffekt reicht bis in dein Wohnzimmer: Arbeitsspeicher, das Bauteil, das in jedem Computer steckt, wird gerade knapp. Weil die Hersteller ihre Chips lieber als teuren Spezialspeicher an die KI-Rechenzentren verkaufen, hat sich der Preis für einen üblichen 32-Gigabyte-Riegel binnen eines Jahres vervier- bis verfünffacht. Wer sich heute einen PC kauft, zahlt den KI-Boom also mit. Auch wenn er nie eine KI benutzt.
Europa schaut zu, und ist trotzdem drin
Europa baut bei diesem Rennen kaum mit. Amerikanische Anbieter halten rund 70 Prozent des europäischen Cloud-Marktes, europäische nur etwa 15. Und trotzdem hängt der Kontinent mit drin, tiefer als vielen bewusst ist.
Die Europäische Zentralbank hat es am 17. August nüchtern aufgeschrieben: Haushalte im Euroraum halten rund 440 Milliarden Euro an US-Techaktien, meist unbemerkt über Fonds und Sparpläne (EZB-Blog, 17.08.2026). Ein scharfer Kurssturz dort träfe uns in Europa unmittelbar, auch wenn wir mit dem Boom wenig zu tun haben. Und anders als im Jahr 2000, schreibt die EZB, gebe es diesmal „deutlich weniger Spielraum, mit Zinssenkungen oder Staatsausgaben gegenzuhalten“. Die Bankenaufsicht BaFin nennt es die „ungeklärte Frage, ob die Kurseuphorie bei KI mittelfristig durch Fakten gerechtfertigt wird“ (BaFin, Risiken im Fokus 2026). Und der Chef des internationalen Finanzstabilitätsrats warnte Ende August die G20 vor „überdehnten Bewertungen“ (FSB, 31.08.2026). Drei Aufsichtsbehörden, dieselbe Sorge.
Wobei Europa nicht nur Zuschauer ist. Die EU-Kommission hat im Juli eine Ausschreibung für bis zu sieben KI-Großrechenzentren gestartet, über 30 Milliarden Euro Volumen. Und Mistral-Chef Arthur Mensch findet für die Lage ein treffendes Wort: keine „spekulative“, sondern eine „industrielle Blase“. Das Kapital fließe real, nur der Renditehorizont sei länger, als die Investoren hofften.
Wer zahlt, wenn die KI-Blase platzt?
Bis hierher klingt das nach einem Problem für Techkonzerne und Investoren. Ist es aber nicht nur, und genau hier wird es für dich konkret.
Die Wissenschaft ist skeptisch, ob der Nutzen die Investition trägt. MIT-Ökonom Daron Acemoglu rechnet mit einem Produktivitätseffekt von unter einem Prozent über zehn Jahre, ein Bruchteil der Zahlen, mit denen die Branche wirbt. Eine viel zitierte Studie des MIT fand, dass 95 Prozent der KI-Projekte in Unternehmen keinen messbaren Gewinnbeitrag liefern (MIT / Project NANDA). Der Grund liegt selten an der Technik. Er liegt an der Einführung, die scheitert. Eine Umfrage unter über 2.500 Entscheidern zeigt: 74 Prozent mussten einen KI-Agenten im Kundenkontakt nach dem Start wieder abschalten (Sinch, Mai 2026). Es fehlten Regeln, Prozesse, Kontrolle. Genau das sehen wir bei Kunden immer wieder.
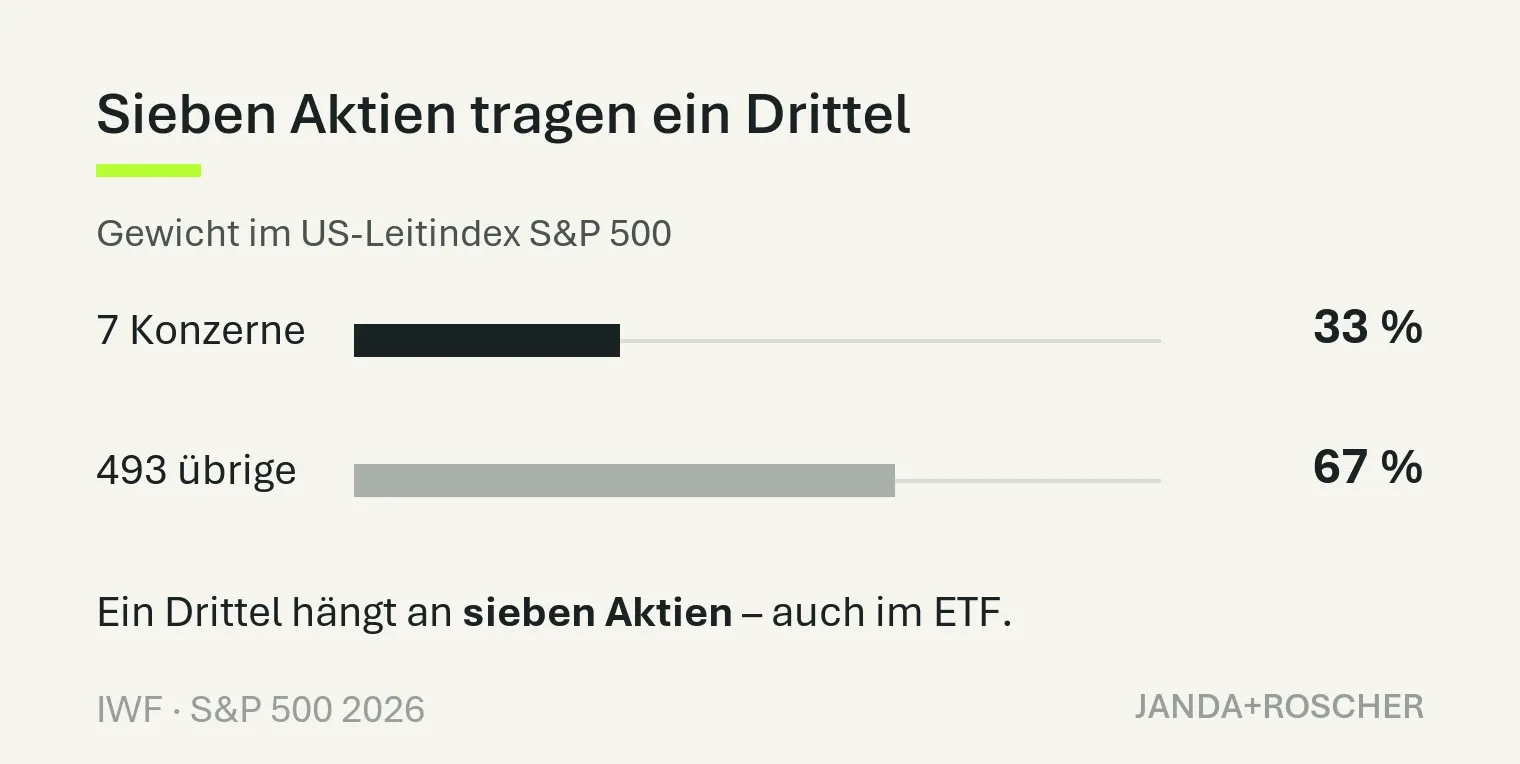
Und dann ist da die Rente. Der norwegische Staatsfonds, einer der größten Investoren der Welt, hält Nvidia inzwischen als größte Einzelposition. Fondschef Nicolai Tangen rechnet vor, ein KI-Kurssturz könne rund 35 Prozent des Fondswerts kosten. Die „glorreichen Sieben“, also Nvidia, Microsoft, Apple und Co., machen rund ein Drittel des US-Leitindex aus und über ein Fünftel des MSCI World, jenes weltweiten Aktienindex, in den fast jeder ETF-Sparer einzahlt. Wenn diese Blase korrigiert, trifft sie nicht nur das Silicon Valley. Sie trifft auch das Depot, das dir jemand als sichere Altersvorsorge verkauft hat.
Platzt die KI-Blase? Drei Wege, und was du heute tun kannst
Wie es ausgeht, weiß niemand. Drei Verläufe sind denkbar. Erstens die langsame Bereinigung: schwache Projekte fallen weg, manche Rechenzentren werden nie gebaut, die Aktien geben ein, zwei Mal deutlich nach. Den halte ich für den wahrscheinlichsten Weg. Zweitens der Kettenriss: Ein gescheiterter Börsengang oder ein neuer China-Schock, und die Kette OpenAI, Oracle, Nvidia reißt, mit Folgen bis in eine Rezession. Drittens das Hineinwachsen: Die Umsätze holen die Bewertungen ein. Möglich, aber dann darf wenig schiefgehen.
Zur Einordnung hilft ein Blick zurück. Als die Dotcom-Blase platzte, verlor der Technologieindex Nasdaq 78 Prozent, die Amazon-Aktie über 90. Das Internet verschwand trotzdem nicht, Amazon auch nicht. Die Anleger verloren Geld, die Technologie blieb. Bei den Eisenbahnen im 19. Jahrhundert war es genauso: Die Aktionäre gingen pleite, die Schienen lagen ein Jahrhundert später noch da.
Für deine Arbeit mit KI ändert sich die Richtung in keinem dieser Szenarien. Die Modelle werden besser, die Preise pro Anfrage fallen. Drei Dinge sind trotzdem klug:
Erstens: Mach dich nicht von einem einzigen Anbieter abhängig. Bau deine Abläufe so, dass du das Modell tauschen kannst. Als bei Anthropic im Juni die Dienste mehrfach ausfielen, teils stundenlang, spürten das viele Firmen sofort. Wer wechseln kann, legt Standardaufgaben auf ein günstiges Modell und das teure nur dorthin, wo es zählt.
Zweitens: Sei vorsichtig mit langen, teuren Verträgen. Weil die Preise für KI-Dienste im Quartalstakt fallen, bindet dich ein heute abgeschlossener Dreijahresvertrag an einen Preis, der schon in einem Jahr überteuert ist. Kurze Laufzeiten halten dich beweglich.
Drittens, und das ist das Wichtigste: Über Erfolg entscheidet nicht das Modell. Es entscheidet die Einführung. Genau daran scheitern die meisten. KI muss sauber in die Prozesse, sonst erzeugt sie Aktivität ohne Nutzen. Wer seine Abläufe neu denkt, statt nur ein Werkzeug danebenzustellen, wird gebraucht. In jedem Szenario, im Krisenfall erst recht.
Und damit sind wir bei uns. JANDA+ROSCHER ist zwei Agenturen in einer: klassische Kommunikation, Marke und Strategie auf der einen Seite, langjährige Web- und Technik-Expertise auf der anderen. Aus dieser Mischung ist bei uns echte KI-Kompetenz über die ganze Wertschöpfung gewachsen, von der Prozessautomatisierung bis zu eigenen, autonomen Agenten. Genau die Fähigkeit also, an der es gerade überall hakt: KI so einzuführen, dass sie Zeit spart, Kosten senkt oder Umsatz bringt, statt sie als teures Spielzeug zu betreiben. Ob die Blase platzt oder langsam schrumpft, ändert daran nichts. Es macht es dringlicher.
Titelbild: mit KI erzeugt (Google Imagen), gestaltet nach unserer Bildsprache.